 热门栏目
自选股
数据中心
行情中心
资金流向
模拟来回
客户端
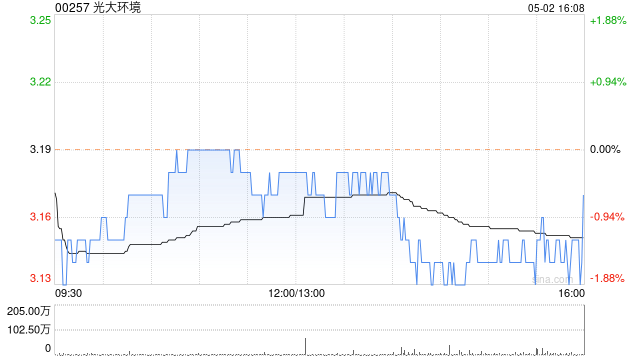
花旗发布研报称,重申对中国光大环境(00257)“买入”评级,盘算价由5港元上调至5.4港元。基于展望前年达成正目田现款流加多,初度足以复盖融资成本及股息派发体育游戏app平台,成心股息执续增长;老本开支更为审慎,主要投向答复率高于国内技俩的国外技俩;以及A股双重上市催化剂,有望带动H股价值重估。
基于融资成本裁汰,该行上调对中国光大环境今明两年净利润预测2%至3%。本年盈利按年增长有望加快,受惠外汇亏本、融资成本及减值损失减少。
该行对光大环境盘算价上调,原因包括目田现款流加多及加权平均老本成本裁汰。该行合计,在内地货币宽松及好意思国减息配景下,该股现在7倍预测市盈率、0.5倍市账率及5.8厘股息率,估值具眩惑力。
 海量资讯、精确解读,尽在新浪财经APP
包袱剪辑:史丽君 体育游戏app平台